国家税务总局政策法规库收录的 2020 年第 3 号公告,规定了中国居民个人境外股息、财产转让等所得的来源判定、计税方法、境外已缴税额抵免和申报期限。
带着问题,直达常用入口
这个网站能帮你做什么?
编辑推荐理由
财政部、税务总局关于居民个人境外所得申报与抵免的官方公告。
主要功能与内容
01
所得来源判定
境外股息、利息和权益转让的归类。
02
抵免规则
境外已缴税额的抵免限额与结转。
03
申报期限
次年 3 月 1 日至 6 月 30 日申报。
从这几步开始
- 01
通读公告确定自己的所得类型。
- 02
保存券商 1042-S 作为已缴税凭证。
- 03
通过自然人电子税务局办理年度申报。
什么情况下适合使用?
- 境外所得申报
- 税收抵免
- 官方原文
访问方式与使用边界
免费
免费公开。
- 政策文件为原文,具体操作建议咨询主管税务机关或专业人士。
内容核对于 · 击球区编辑部整理 · 原始资料见本页官方链接
先了解工具,再带着具体问题去使用。功能、数据权限及收费方式以网站官方说明为准。
CONTINUE EXPLORING
全部投资工具 也许你还会用到
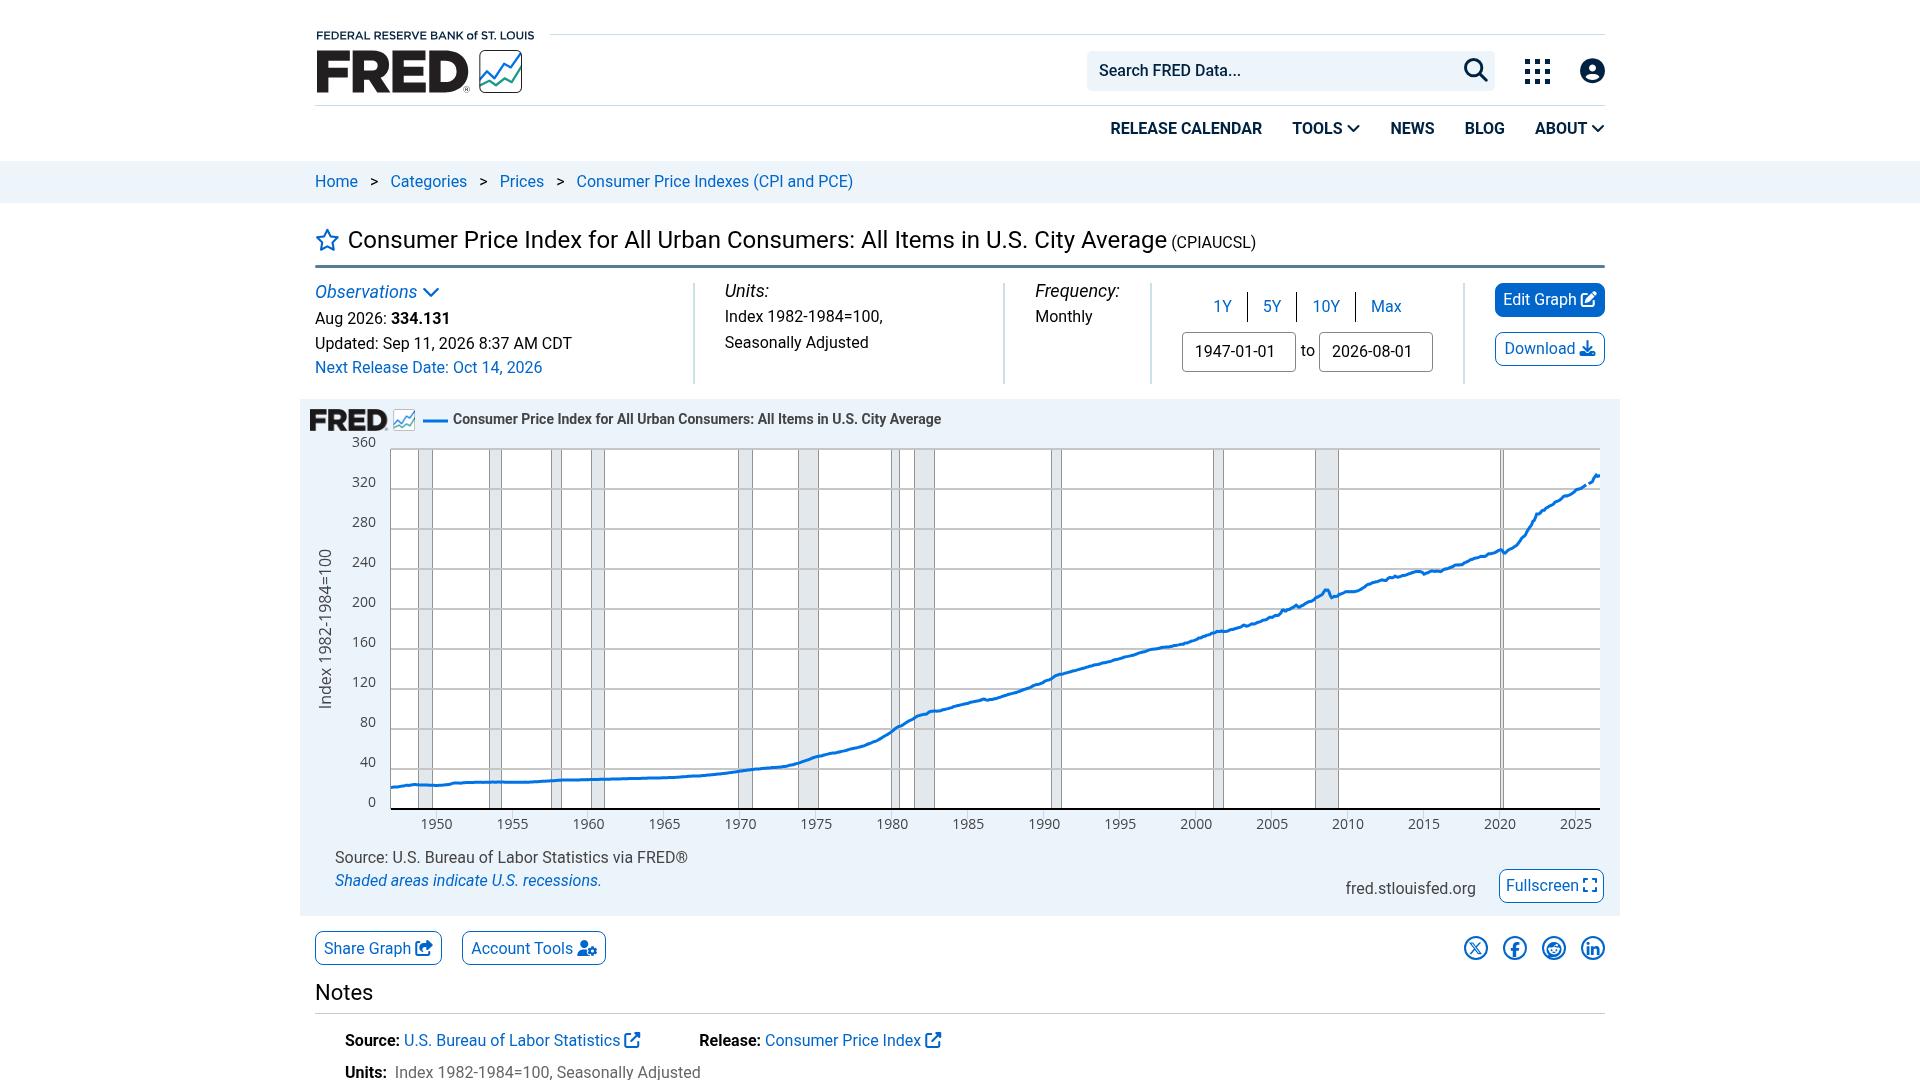
查询美国经济、利率、就业与通胀的历史数据。
免费
用可视化数据观察经济周期与全球市场变化。
查看官网
学习交易产品、平台操作和市场知识的官方入口。
查看官网