Open Source Asset Pricing 由学术研究者维护,提供从资产定价文献复现的股票信号、组合收益与构建代码。它适合从论文中的一个预测变量出发,追踪数据定义、时间滞后、排序规则和最终组合之间的关系。
信号值与组合收益是两个层次,单变量排序也不等于 Fama–French 风格的二维组合。官方 FAQ 特别解释日期、缺失值、收益符号和实现差异;研究时应把版本、原论文和代码一并保留,而不是直接把一列历史收益作为可执行策略。
推荐先挑一个信号做端到端阅读。理解其可用时点和组合构造,比一次下载大量序列更能减少前视偏差与错误比较。
Open Source Asset Pricing 由学术研究者维护,提供从资产定价文献复现的股票信号、组合收益与构建代码。它适合从论文中的一个预测变量出发,追踪数据定义、时间滞后、排序规则和最终组合之间的关系。
信号值与组合收益是两个层次,单变量排序也不等于 Fama–French 风格的二维组合。官方 FAQ 特别解释日期、缺失值、收益符号和实现差异;研究时应把版本、原论文和代码一并保留,而不是直接把一列历史收益作为可执行策略。
| 数据与功能 | 能回答什么 | 核对重点 |
|---|---|---|
| 信号定义Signals | 确认输入信息 选变量时 | 原论文、数据来源与可用滞后 |
| 组合构建Portfolios | 连接信号和收益 比较因子前 | 单排序或二维排序、权重和方向 |
| 复现版本Releases / FAQ | 解释结果差异 保存实验时 | 代码修订、缺失值和月末日期 |
没有发现付费门槛,核心功能全部开放。
项目说明、FAQ 和代码公开;从原始数据完整重建部分信号需要 WRDS 等数据源权限及相应计算环境。
不能,信号是股票特征,收益还依赖排序、权重、持有期和方向。
FAQ 说明年月对应月末可用时点,应避免把月末信息用于同月更早决策。
部分原始输入来自 WRDS 等受许可约束的数据源,代码公开不改变底层授权。
内容核对于 · 击球区编辑部整理 · 原始资料见本页官方链接
先了解工具,再带着具体问题去使用。功能、数据权限及收费方式以网站官方说明为准。
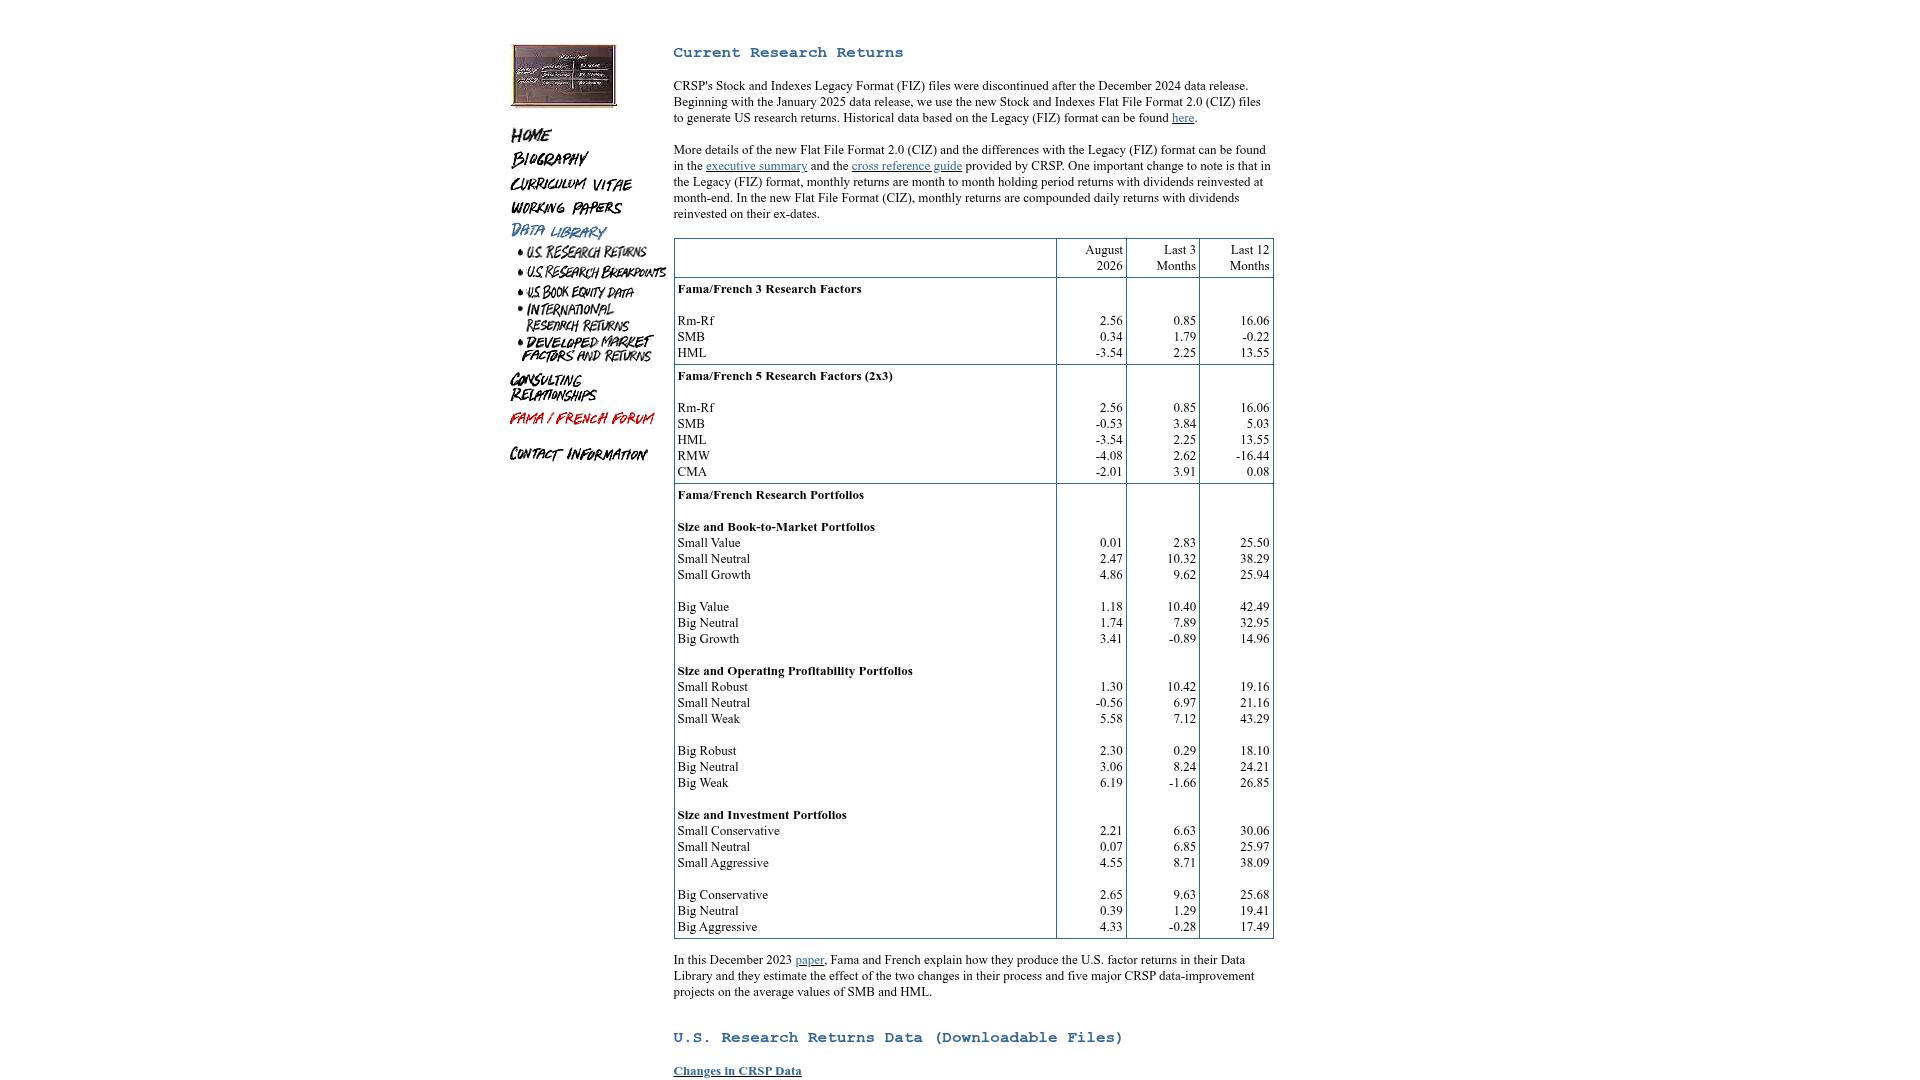
下载 Fama–French 因子与研究组合,分析收益来源。
AQR 公开的因子数据集,动量、质量、BAB 等经典因子收益。
查询财务报表、估值指标与电话会资料,也提供数据接口。