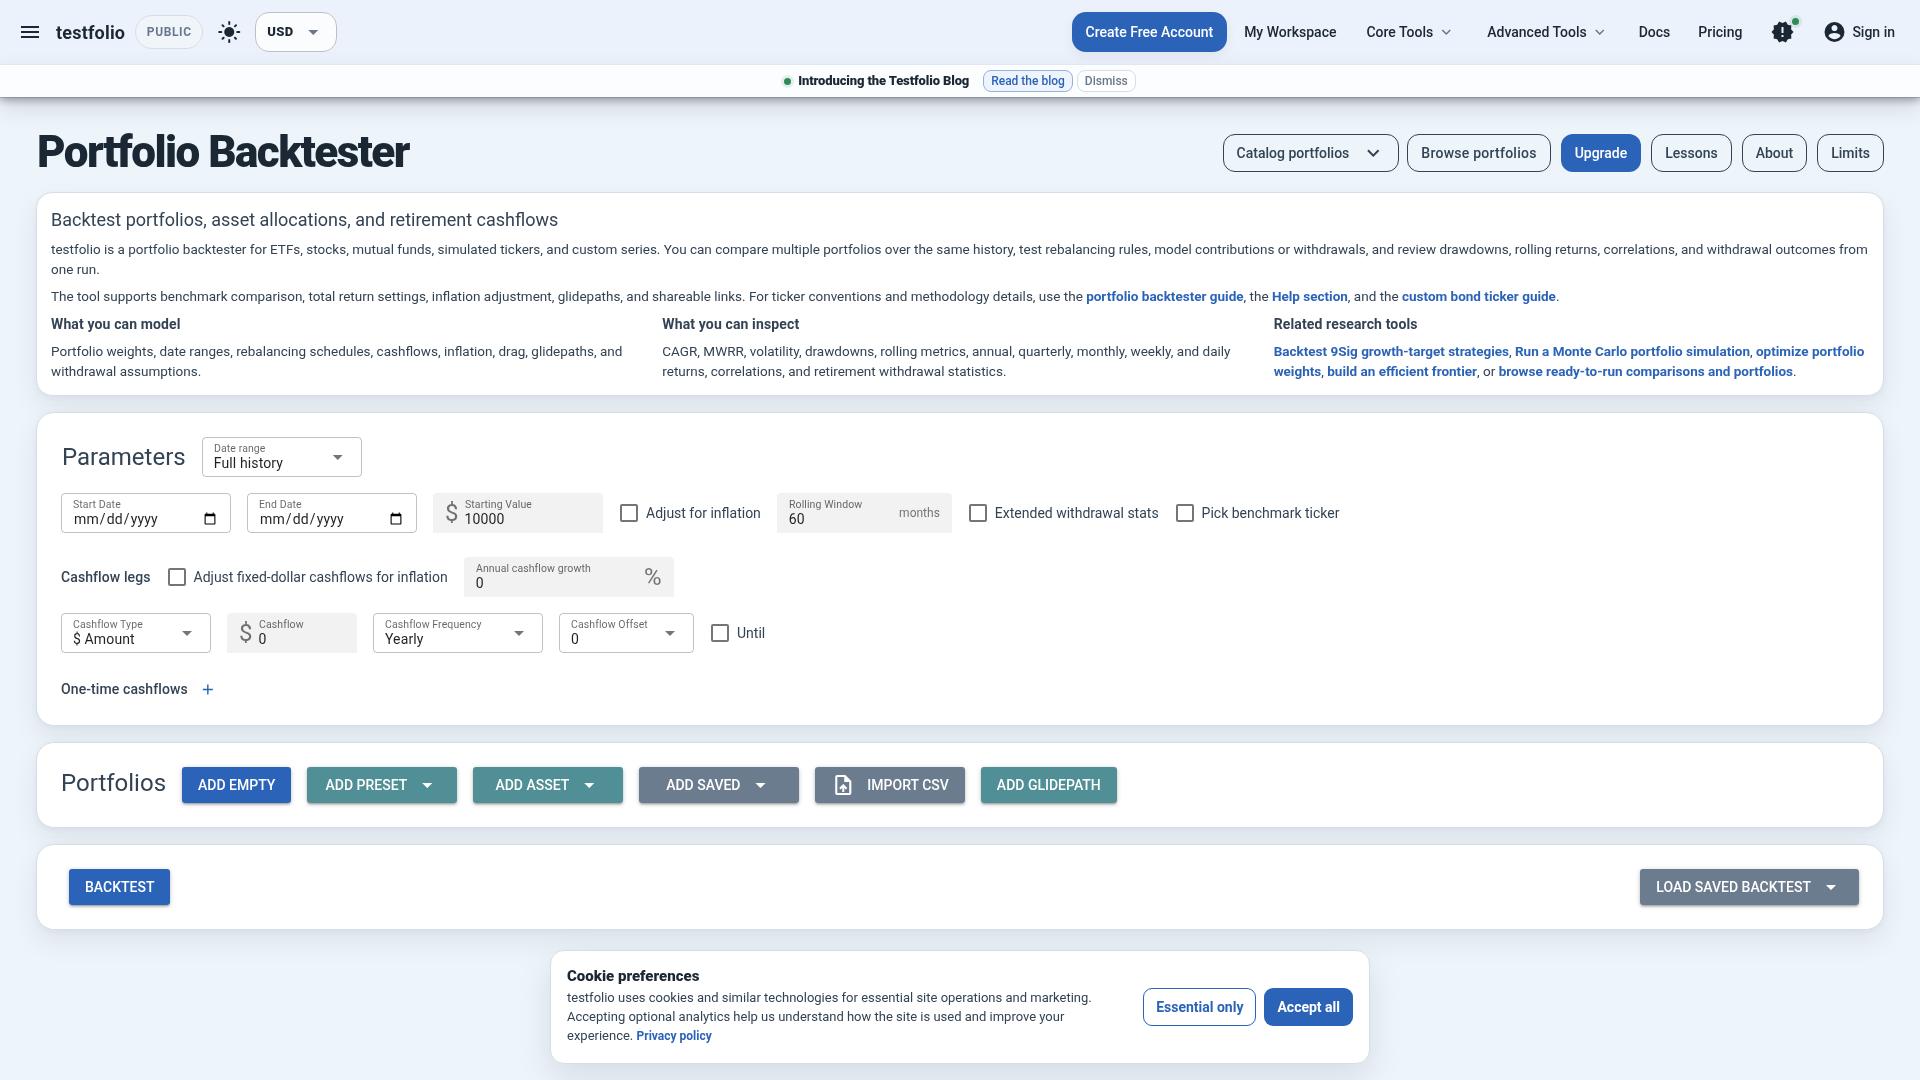
Portfolio Visualizer 把资产配置问题转成可重复的历史实验:输入证券代码、权重、起止时间及再平衡规则,再同时查看组合增长、波动与回撤。它既有具体股票和基金回测,也有资产类别、因子与模拟工具。
使用价值在于固定其他条件后比较配置差异。研究时应先确定现金流、分红再投资和基准,再阅读结果;历史曲线描述的是指定数据和规则下的假设组合,不是个人账户的实际交易记录。
适合把“增加债券会怎样”这类问题写成明确实验。优先核对数据可用期间和分红设置,避免把两个起点不同的漂亮曲线直接比较。
Portfolio Visualizer 把资产配置问题转成可重复的历史实验:输入证券代码、权重、起止时间及再平衡规则,再同时查看组合增长、波动与回撤。它既有具体股票和基金回测,也有资产类别、因子与模拟工具。
使用价值在于固定其他条件后比较配置差异。研究时应先确定现金流、分红再投资和基准,再阅读结果;历史曲线描述的是指定数据和规则下的假设组合,不是个人账户的实际交易记录。
| 分析功能 | 能回答什么 | 参数与口径 |
|---|---|---|
| 模型参数Configuration | 明确测试条件 运行前 | 起止日、现金流、分红再投资 |
| 风险结果Risk & drawdowns | 理解持有过程 运行后 | 最大回撤和恢复过程与增长一起看 |
| 比较基准Benchmark | 保持比较公平 写结论前 | 期间、币种和收益口径一致 |
从首页工具菜单进入 Backtest Portfolio,区别于资产类别回测。
使用 VTI、BND;设置 2015—2025、初始金额 10,000、无额外现金流、分红再投资和年度再平衡。
建立 VTI 100% 与 VTI 60% / BND 40% 两组;确认实际可用期间后查看增长、回撤与风险表。
以 VTI 和 BND 为输入,研究配置变化如何影响历史持有路径,不预设哪组收益更高。
按教程条件建两组组合,并记录实际起止月份与参数。
把两组回撤、波动及期末资产值摘录到同一表,附上单位和分红设置。
仅将再平衡改为不再平衡,重新运行;保留前后结果及变动原因。
应得到两份参数完整的比较表,能够说明差异来自配置还是再平衡,而不是提供未来收益预测。
工具介绍可公开阅读;回测、保存和导出权限以当前套餐及登录页面为准。
常见原因是某只证券没有更早数据,应以结果显示的共同期间为准。
不是。若有定投或提款,金额还包含外部现金流,需分别阅读收益指标。
历史比较只覆盖模型假设,还需考虑自己的负债、税费和风险承受能力。
内容核对于 · 击球区编辑部整理 · 原始资料见本页官方链接
先了解工具,再带着具体问题去使用。功能、数据权限及收费方式以网站官方说明为准。
比较组合历史表现、再平衡规则及定投或提款情景。
用直观图表理解资产配置的长期风险与收益。
按资产类别与投资目标筛选 ETF,比较费用和持仓。