美国财政部的每日收益率表提供名义平价收益率曲线、实际平价收益率曲线等官方利率数据。你可以在同一日期比较不同期限,也可以按年份导出数据,研究短端与长端的变化。
这里的曲线由市场报价和方法模型估计,表中的固定期限代表可比较的期限点,并不是某一只债券的可成交报价。使用时先选对名义或实际曲线,再锁定日期、期限与单位,最后计算利差或绘图。
它最适合给“收益率曲线变陡了”这样的描述补上可核对的计算。用同一来源、同一日期的两个期限相减,并保留原始百分比与利差的基点单位,能减少读图和转述时的误差。
美国财政部的每日收益率表提供名义平价收益率曲线、实际平价收益率曲线等官方利率数据。你可以在同一日期比较不同期限,也可以按年份导出数据,研究短端与长端的变化。
这里的曲线由市场报价和方法模型估计,表中的固定期限代表可比较的期限点,并不是某一只债券的可成交报价。使用时先选对名义或实际曲线,再锁定日期、期限与单位,最后计算利差或绘图。
| 数据与功能 | 能回答什么 | 核对重点 |
|---|---|---|
| 名义收益率Par Yield Curve | 不同期限的名义利率如何排列? 研究期限结构时 | 先选同一行日期,再比较 2 Yr、10 Yr 等期限;数据按百分比表示。 |
| 实际收益率Par Real Yield Curve | 实际利率曲线与名义曲线有什么差异? 研究通胀保护债券背景时 | 确认 Real 表题与可用期限;比较时保持日期和期限一致。 |
| 日期与单位Date / Percent / Basis Points | 利差计算是否使用了正确的数值? 整理表格和计算利差时 | 10 年减 2 年得到百分点,再乘 100 转成基点;N/A 应保留为缺失。 |
| 方法与脚注Methodology | 曲线如何形成,历史数据是否可直接拼接? 长区间研究或与其他平台对照时 | 关注报价而非成交的输入性质、估计方法、期限新增与方法变更日期。 |
打开名义收益率表,在 Select Type of Interest Rate Data 确认为 Daily Treasury Par Yield Curve Rates;选择研究年份并点击 Apply。下方案例使用 2024 年,切换后再次核对表题。
在 Date 列定位目标交易日,读取这一行的 2 Yr 和 10 Yr。宽表需要横向滚动时保留日期定位,避免把相邻日期或 20 Yr 列抄进来。
点击 Download CSV,在文件中保留 Date、2 Yr、10 Yr 三列。新增“10Y−2Y(基点)”列,计算(10 年数值 − 2 年数值)×100;遇到缺失值先标记,不填零。
打开曲线方法说明,确认数据是估计的平价收益率。若比较两个日期,分别记录两个期限自身的变化与利差变化;把观察写成历史期限结构变化,不据此单独推定经济或股市结果。
历史计算练习:输入为财政部 2024 年名义平价收益率表,日期固定为 1 月 2 日与 12 月 31 日,期限固定为 2 年和 10 年。
在 01/02/2024 行读取 2 Yr 为 4.33%、10 Yr 为 3.95%;计算(3.95−4.33)×100,得到 −38 个基点。
在 12/31/2024 行读取 2 Yr 为 4.25%、10 Yr 为 4.58%;计算(4.58−4.25)×100,得到 +33 个基点。
比较两日:利差变化为 33−(−38)=+71 个基点。再分别计算 2 年变化 −8 个基点、10 年变化 +63 个基点,检查两者之差同样为 +71。
预期产出两行原始数据、两列利差和一段说明:这两个日期的 10Y−2Y 从负转正,变化来自短端下降与长端上升的共同作用。保留 CSV、公式与方法链接。
这组数据只支持对两个历史日期期限结构的描述。负利差表示该日 10 年收益率低于 2 年;它不是单只债券的损益,也不能单独给出买卖时点。
没有发现付费门槛,核心功能全部开放。
公开数据表、CSV 下载、XML 及方法说明可直接访问,无需登录。选择数据类型和期间后需点击 Apply 更新表格;更早年份可通过页面上的历史档案入口查找。
不是。这里是由市场报价估计出的固定期限平价收益率。票息是具体债券按条款支付的利息,拍卖收益率和二级市场报价也各有对应时点与口径。
是。1 个百分点等于 100 个基点。收益率从 4.00% 到 4.25% 是上升 0.25 个百分点,也就是 25 个基点;不应写成只上升 0.25%。
先检查是否为交易日、该期限在对应历史区间是否存在,以及脚注是否说明停发或方法变化。没有记录或 N/A 应视为缺失,不能当成零。
到 TreasuryDirect 查询对应证券的拍卖记录,按 CUSIP、拍卖日与发行日核对。财政部每日收益率表更适合观察统一口径的期限结构。
内容核对于 · 击球区编辑部整理 · 原始资料见本页官方链接
先了解工具,再带着具体问题去使用。功能、数据权限及收费方式以网站官方说明为准。
美国财政部直销国债平台,拍卖结果、I Bonds 与国债知识。
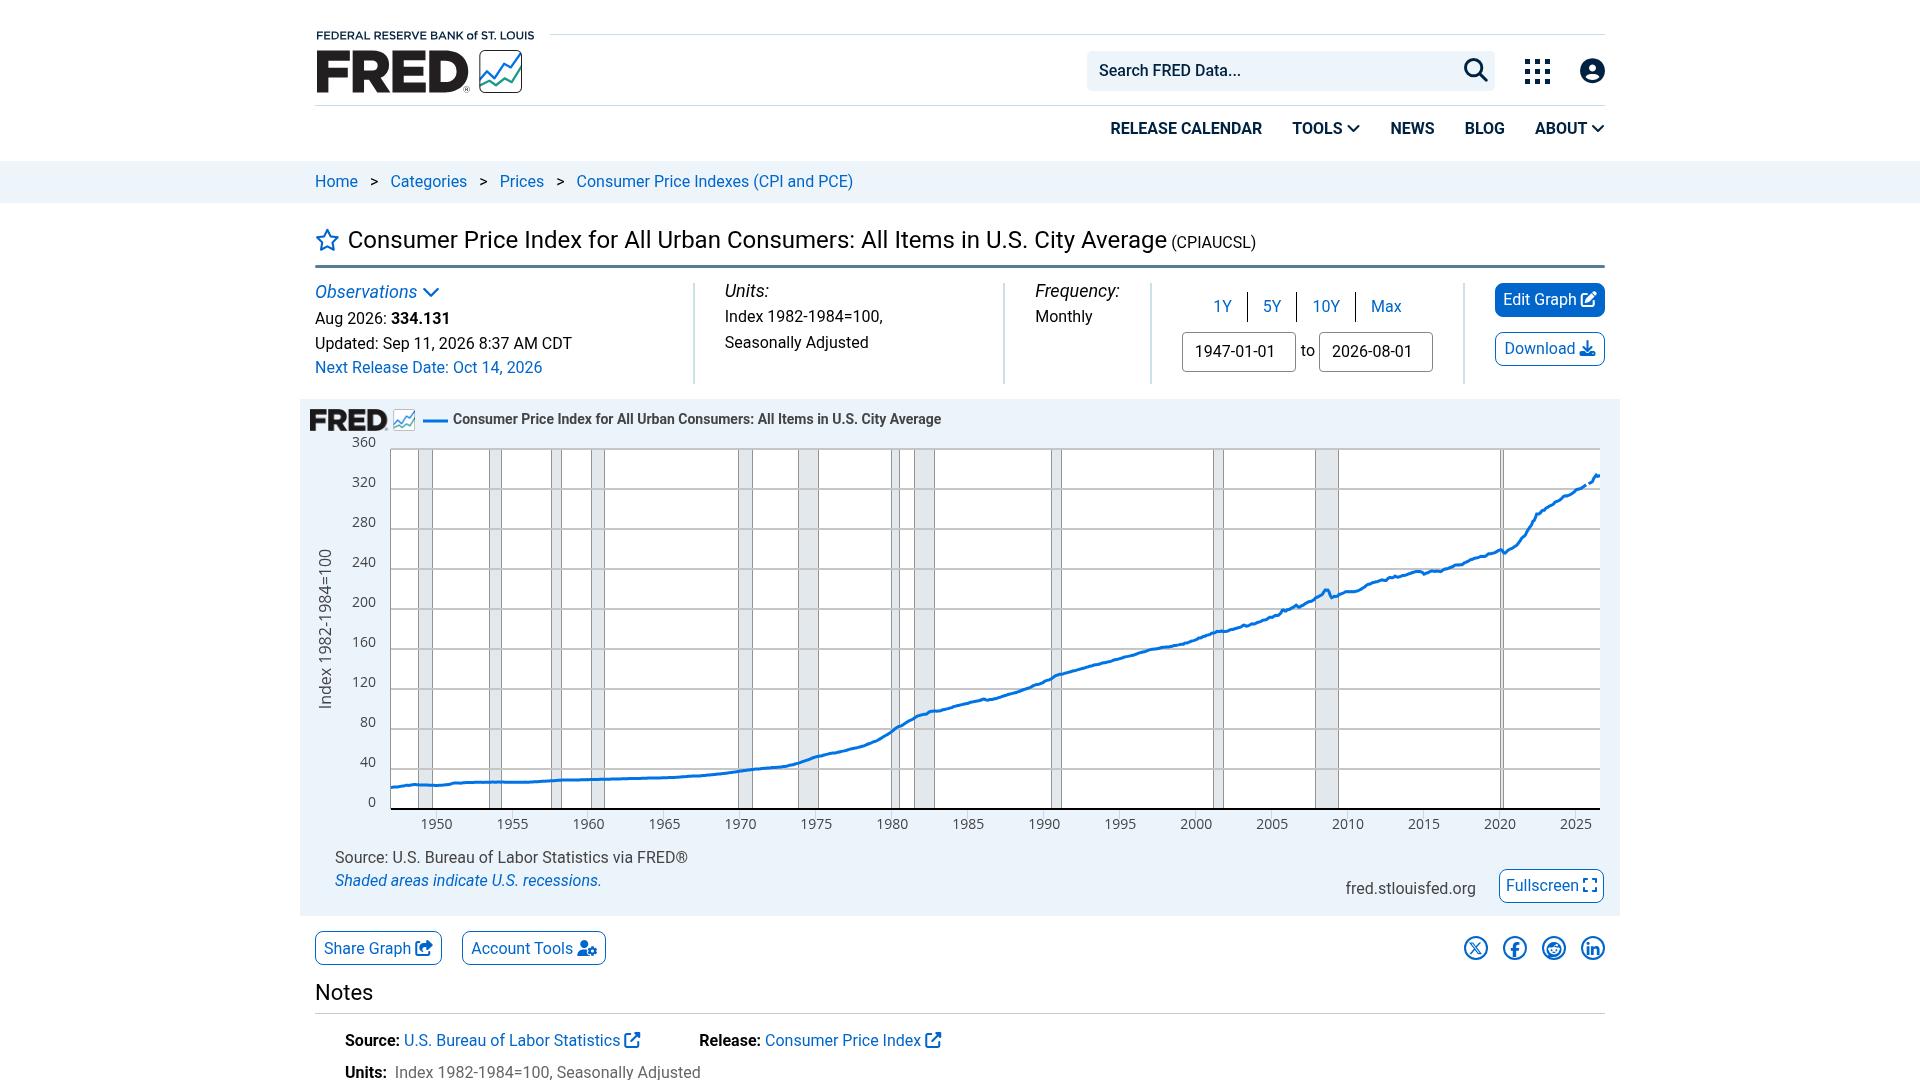
查询美国经济、利率、就业与通胀的历史数据。
直接查阅议息会议日程、声明、会议纪要与经济预测。